La baisse surprise des taux en Chine est peu susceptible de faire bouger les choses
Le PBoC a abaissé le taux de reprise inversée sur 7 jours de 1,80% à 1,70% lundi. Les taux préférentiels des prêts à 5 ans et à 1 an ont diminué de 10 points de base (pb) pour atteindre respectivement 3,85% et 3,35%.
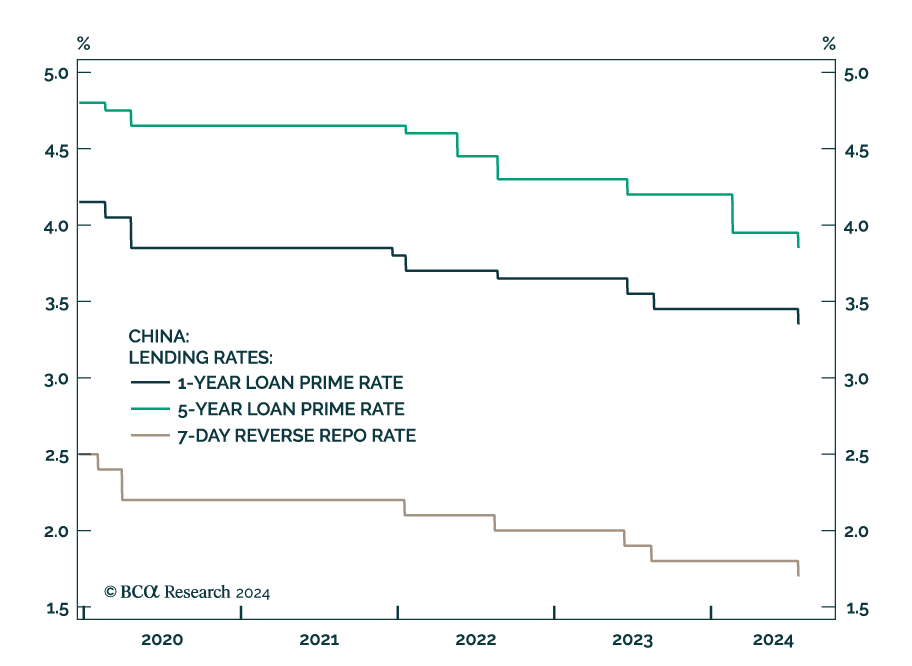
Cependant, cette réduction de 10 points de base n’aura probablement pas d’effet stimulant significatif sur l’ensemble de l’économie. Non seulement l’ampleur de la réduction des taux est modeste, mais elle ne fera que réduire le fardeau du service de la dette des ménages et des entreprises en marge. Les investisseurs ne doivent donc pas s’attendre à une reprise significative de la demande suite à ce nouveau développement dans la série de relances modérées de la PBoC.
Notre stratège en investissement en Chine a souligné lors de la réunion BCA Live & Unfiltered de lundi que cette baisse de taux était davantage symbolique et en grande partie déjà intégrée. Bien que les défis auxquels l’économie fait face justifient de nouvelles baisses de taux et des mesures de relance sur un avenir de 6 à 12 mois, les autorités devraient agir prudemment pour éviter de déclencher une dévaluation rapide du yuan qui pourrait déclencher la panique sur les marchés financiers, miner la confiance des consommateurs et des entreprises, et retarder la reprise économique.
Dans l’ensemble, ni le Troisième Plénum ni la baisse de 10 points de base du PBoC n’ont apporté le stimulus du big bang espéré par les investisseurs mondiaux, et il y a peu de possibilités pour que d’autres efforts soient suffisamment importants pour faire évoluer les perspectives de croissance de la Chine.
Les investisseurs devraient continuer à sous-pondérer les actions chinoises au sein d’un portefeuille mondial.