Un Beveridge glacé?
Le service Global Investment Strategy de BCA Research est resté tactiquement haussier sur les actions pendant la majeure partie de 2023, mais il est passé au neutre au début de 2024, et a rétrogradé les actions à sous-pondération à la fin juin. Son dernier rapport complète la réflexion de l’équipe sous forme de questions-réponses.
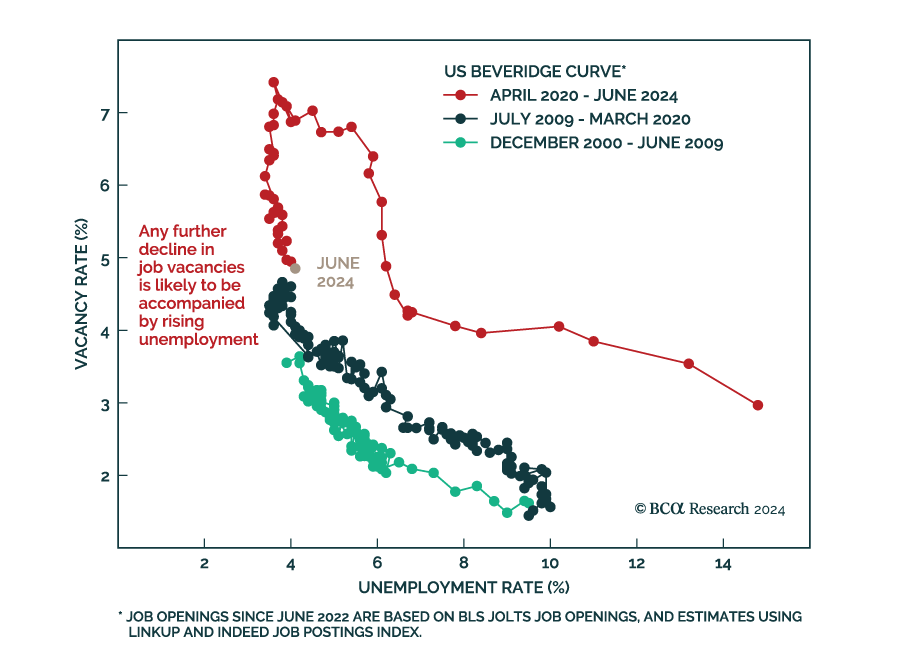
Nos collègues de Global Investment faisaient partie des rares à soutenir en 2022 et 2023 que les États-Unis éviteraient non seulement une récession, mais connaîtraient une « désinflation immaculée ». Maintenant que cela s’est produit, pourquoi sont-ils devenus baissiers?
La réponse est qu’ils suivent simplement leur cadre de courbe de Phillips tordu. Le cadre dit que si une économie est à plein emploi et que les attentes d’inflation restent raisonnablement bien ancrées, alors la baisse de la demande de main-d’œuvre entraînera d’abord une baisse des offres d’emploi et une croissance salariale plus lente. C’est exactement ce qui s’est passé.
Malheureusement, le même cadre précise aussi que si la demande de main-d’œuvre continue de s’affaiblir, le taux de chômage finira par exploser, menant à une récession. Nous atteindrons probablement ce point d’ici la fin 2024 ou le début de 2025.
Le marché haussier séculaire qui a commencé en mars 2009 prend fin. Les investisseurs devraient surpondérer les obligations d’État et sous-pondérer les actions. Dans les portefeuilles d’actions, privilégiez les secteurs défensifs tels que les biens de consommation de base, les services publics et les soins de santé.