La règle Sahm n’est pas un indicateur avancé pour l’économie
Les observateurs du marché et de l’économie ont accordé beaucoup d’attention à la règle de Sahm à la suite du rapport sur l’emploi de juillet, et à savoir si elle a été déclenchée ou non. L’analyse de la BCA a mis en lumière que la direction générale du marché du travail est bien plus importante que les conventions d’arrondi appliquées pour déterminer si le taux de chômage a augmenté suffisamment pour atteindre le seuil de déclenchement exact.
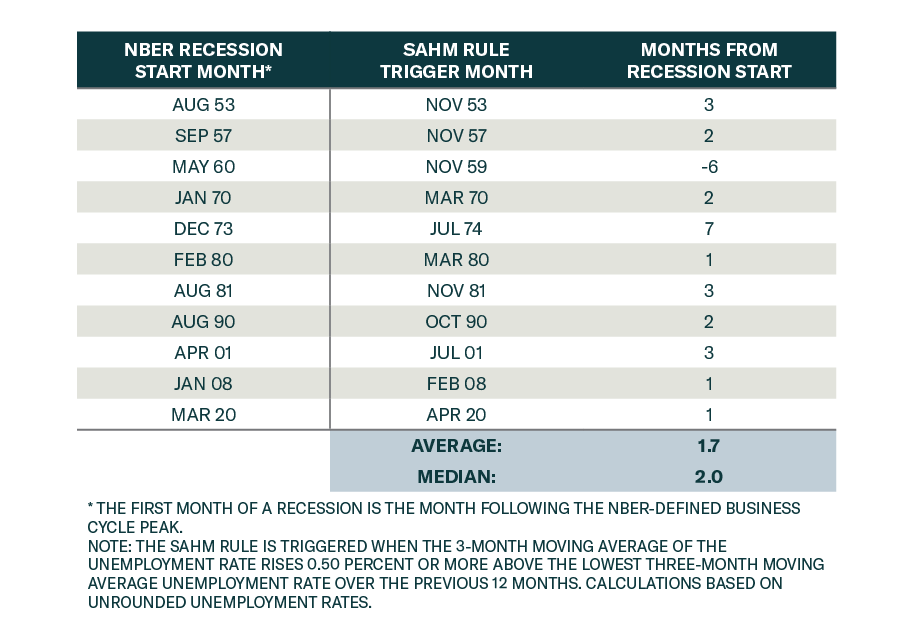
De plus, les investisseurs doivent garder à l’esprit que le taux de chômage est une variable en retard. Les employeurs en viennent généralement au licenciement en dernier recours. Il vaut donc la peine de se rappeler que la règle Sahm n’est pas un indicateur avancé de l’économie. Nos stratèges de l’investissement mondial ont montré qu’en moyenne, la règle Sahm a pris un retard de quelques mois sur le début des récessions passées.
L’histoire suggère donc qu’une récession pourrait déjà être en cours même si la règle Sahm n’a pas été déclenchée.
Il est important de noter que le taux d’embauche du rapport JOLTS est un indicateur plus prospectif. Les entreprises cessent généralement d’embaucher avant de recourir à des mises à pied. Nos stratèges obligataires américains considèrent aussi cela comme l’indicateur « le plus pur » de la demande de main-d’œuvre, puisqu’il n’est pas affecté par les changements dans l’offre de main-d’œuvre. Le taux d’embauche est cohérent dans la direction avec une détérioration du marché du travail depuis un certain temps.
La perception des ménages sur la disponibilité de la main-d’œuvre influence aussi leurs comportements et leurs habitudes de consommation. Le taux de départs (également tiré du rapport JOLTS) et la part des consommateurs évaluant les emplois comme « abondants » par rapport à « difficiles à obtenir » (selon l’enquête Conference Board sur la confiance des consommateurs) sont tous deux bien loin de leurs sommets.
Nous continuons de nous attendre à une récession et sous-pondérons les actions. Notre conviction est maintenant suffisamment forte pour que nos stratèges de l’investissement mondial aient retiré leur stratégie sectorielle avec haltères (auparavant surpondérant les défensifs + matériaux). Ils surpondèrent maintenant carrément les défensifs.