Qu’est-ce qui affaiblit les marchés de l’ASEAN?
Les quatre marchés boursiers de l’ASEAN (Indonésie, Malaisie, Thaïlande et Philippines) ont chuté en termes absolus au cours de la dernière année malgré la forte hausse des marchés développés. Ils ont également sous-performé leur indice de référence des marchés émergents.
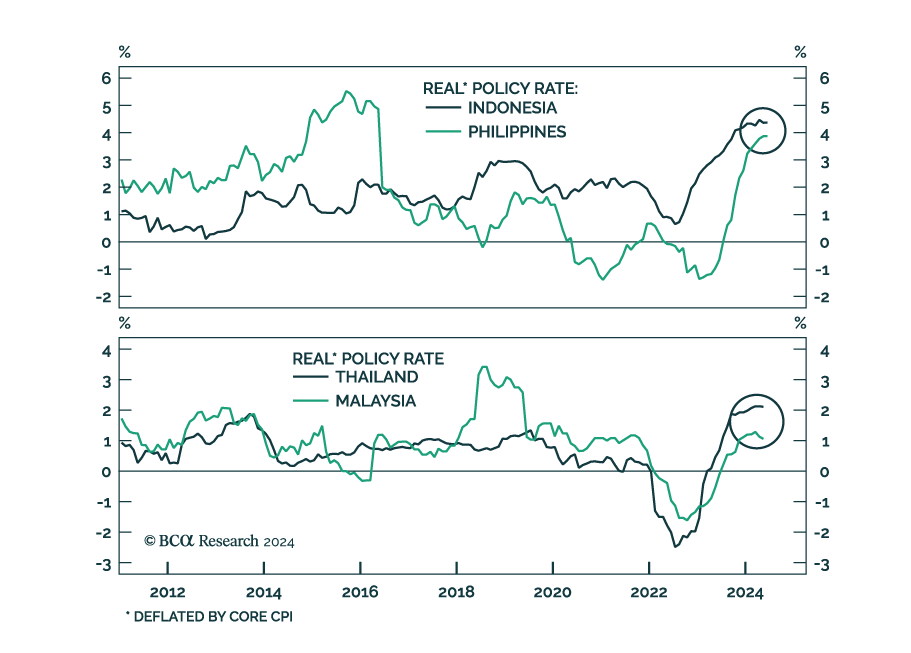
Nos stratèges des marchés émergents avancent que les actions et devises de l’ASEAN présentent plus de faiblesse. Des taux d’intérêt réels élevés, des positions budgétaires strictes et des ralentissements des exportations affectent tous ces marchés.
L’inflation a chuté rapidement dans ces économies et est restée inférieure à 2% depuis le début de cette année. Pourtant, les banques centrales de l’ASEAN n’ont pas baissé les taux directeurs, car elles font face à un dilemme concernant la dépréciation de leurs devises. Les quatre devises se sont considérablement affaiblies au cours des trois dernières années par rapport au dollar américain.
En conséquence, les taux directeurs réels ont bondi bien au-dessus des niveaux d’avant la pandémie dans trois des quatre économies. En conséquence, les coûts réels d’emprunt ont également fortement augmenté, décourageant la demande et l’octroi de crédit. Pour aggraver les problèmes, l’impulsion budgétaire a été négative dans les quatre économies au cours des deux dernières années.
En regardant vers l’avenir, les cours des actions resteront vulnérables et la roupie et le peso continueront probablement de baisser à mesure que la fragilité des exportations persiste et que les entrées de capitaux sont peu susceptibles d’augmenter. Une des raisons de cette dernière est que l’écart de taux d’intérêt nominal de l’ASEAN avec les États-Unis est tombé à des niveaux historiquement bas. Une autre raison est que la croissance des bénéfices corporatifs de l’ASEAN a été plus faible que celle des États-Unis, car le capital tend à se déplacer là où le rendement du capital est relativement plus élevé et/ou en hausse.